Como Quitar Dívidas, Limpar o Nome no Serasa e Ainda Guardar Dinheiro Para Viajar em 12 Meses
Quando a gente olha para uma dívida acumulada de R$ 5.000, a primeira reação é achar que qualquer sonho de viagem precisa ir para a gaveta por pelo menos uns cinco anos.
A gente entra naquele modo de sobrevivência em que parece proibido pensar em lazer, em passeios ou em respirar fundo longe da rotina.
Eu passei exatamente por isso.
A verdade é que ter o nome negativado dá uma sensação horrível de travamento e impotência. Você abre o aplicativo do banco, vê os juros crescendo sem parar, olha a notificação do Serasa e parece que nunca vai conseguir sair daquele ciclo sufocante.
Mas eu confesso que, quando eu e a Dani nos juntamos e decidimos encarar as contas de frente, percebemos uma coisa libertadora: dá para organizar a casa, limpar o nome e ainda sim fazer uma viagem legal sem surtar nem criar um problema novo.
A grande chave aqui não é escolher entre pagar a dívida ou realizar o sonho de viajar. É aprender a fazer as duas coisas ao mesmo tempo, mantendo os pés bem firmes no chão.
Neste artigo, vou te mostrar como funciona na prática o processo de como quitar dividas e guardar dinheiro para viajar, usando a estratégia exata que aplicamos para resolver a pendência e juntar R$ 6.000 em 12 meses.
A grande dúvida: dá mesmo para pensar em viagem quando a conta está no vermelho?
Parece irresponsável falar em viagem quando existem pendências no seu CPF. Eu também tinha essa sensação forte de culpa no começo.
Toda vez que pensava em olhar o preço de uma pousada ou pesquisar uma passagem, vinha aquela vozinha no fundo da cabeça dizendo que eu deveria usar cada centavo disponível apenas para abater boletos atrasados.
Só que existe uma diferença gigante entre sair gastando no cartão de crédito descontroladamente e fazer um planejamento financeiro realista para viajar.
Se você simplesmente congelar sua vida e cortar 100% do seu lazer por dois ou três anos, a chance de você surtar, desistir do plano no meio do caminho e dar um “chute na barraca” fazendo uma dívida ainda maior é enorme.
A mente humana precisa de um respiro, de um objetivo palpável lá na frente para continuar firme no processo de reorganização.
O segredo que mudou nossa visão foi colocar uma regra clara na cabeça: a viagem só acontece com dinheiro guardado à vista, enquanto a dívida antiga cabe folgada no orçamento mensal.
Nada de fazer um novo parcelamento no cartão para pagar o hotel ou a passagem aérea. O objetivo é quitar o passado e construir o presente ao mesmo tempo, sem criar novas correntes para o futuro.
O primeiro passo: encarar o Serasa de frente e negociar do jeito certo
Se você quer saber como quitar dividas e guardar dinheiro para viajar, o ponto de partida obrigatoriamente é abrir o aplicativo do Serasa Limpa Nome e encarar o tamanho real do problema, sem fugir.
A gente costuma criar um monstro gigante na cabeça, mas na maioria das vezes, o valor que aparece na plataforma para negociação tem um desconto absurdo em relação ao saldo devedor cheio com juros do banco.
Foi exatamente isso que aconteceu no meu caso. Eu tinha uma pendência na casa dos R$ 5.000 acumulados por conta de juros e rotativos.
Se eu fosse tentar pagar esse valor à vista naquele momento, ia zerar todas as minhas economias, ficar sem margem de manobra nenhuma e continuar travado na vida. A solução inteligente foi buscar o parcelamento.
A pegadinha da parcela que você não vai conseguir pagar
Aqui tá a maior pegadinha que vi muita gente caindo no Serasa: aceitar a primeira proposta só porque o desconto no valor total foi gigante, mas ficando com uma parcela mensal pesada demais para o orçamento.
Não adianta nada você fechar um acordo bonito de 10 vezes de R$ 300 só para “livrar logo disso”, se esse valor vai fazer você estourar a conta no dia 20 do mês e ter que usar o cheque especial de novo.
O que eu fiz? Optei por um acordo longo, parcelado em 60 vezes.
Sim, a quantidade de parcelas é alta e pode assustar à primeira vista. Mas a prestação mensal ficou tão pequena e ajustada que coube no orçamento sem sufocar a nossa rotina diária.
Aqui está o grande segredo jurídico e financeiro dessa minha estratégia: assim que você paga o boleto da primeira parcela do acordo, a empresa tem o prazo legal de até 5 dias úteis para retirar seu nome dos órgãos de proteção ao crédito.
Pronto. O nome limpa no Serasa, a dívida fica sob controle em parcelas pequenas e a sua cabeça ganha a paz necessária para começar a focar no próximo passo: montar a reserva da viagem.
Como limpei meu nome e abri espaço para montar uma reserva
Assim que a dívida foi fatiada em parcelas pequenas que não pesavam mais no bolso e meu nome saiu do Serasa, a regra do jogo mudou completamente.
Eu e a minha mulher tínhamos um objetivo muito claro em mente. Queríamos sair da rotina, ter um momento só nosso e planejar os nossos passos com calma e maturidade.
Para que esse plano saísse do papel sem sobressaltos, nós sentamos e dividimos a nossa renda mensal em blocos bem simples e fáceis de acompanhar.
Reorganizando o orçamento do casal sem neura
Em vez de usar planilhas complexas com centenas de categorias que ninguém consegue atualizar depois de duas semanas, definimos três pilares para o nosso dinheiro:
- Gastos essenciais do mês: Aluguel, compras do mercado, contas básicas de água/luz/internet e transporte para o trabalho.
- Parcela do acordo: Aquele valor fixo, pequeno e absolutamente inegociável da dívida renegociada no Serasa.
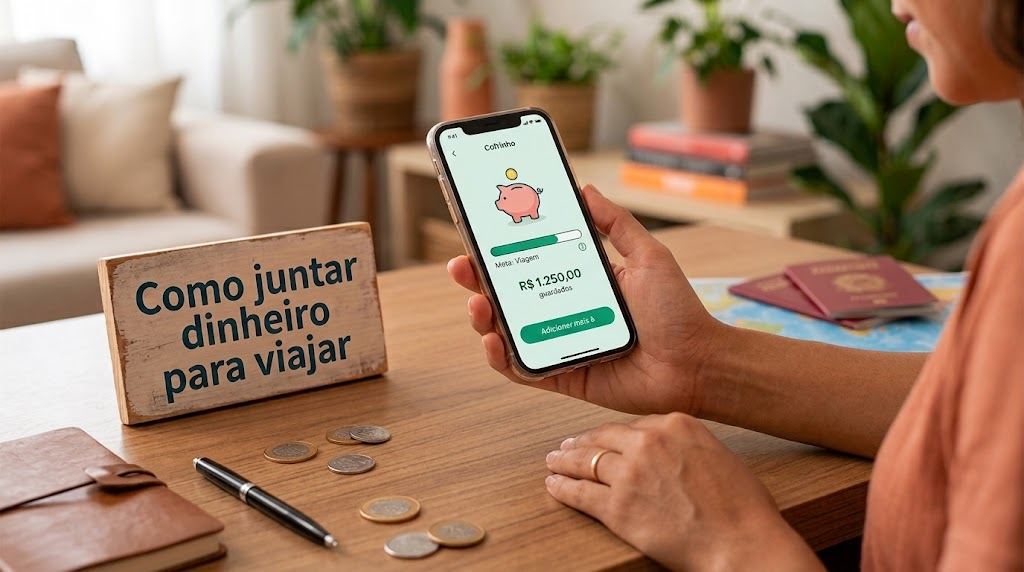
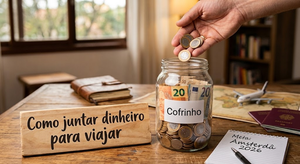
- Caixinha da viagem: O valor exato que precisávamos guardar todos os meses para construir nossa meta.
Uma coisa que percebi pesquisando e vivendo isso na prática é que não adianta esperar “sobrar” dinheiro no fim do mês para guardar.
A verdade dura é que o dinheiro do fim do mês simplesmente não sobra. Ele desaparece em pequenos gastos invisíveis do dia a dia, como lanches na rua, assinaturas esquecidas e compras por impulso.
A tática que funcionou perfeitamente para a gente foi o conceito de se pagar primeiro.
Assim que o dinheiro do salário ou dos pagamentos entrava na conta, a gente já separava na hora o valor da parcela da dívida e a cota do mês da viagem. O valor que sobrava depois disso era o nosso teto real para passar o mês.
Como juntar R$ 6 mil em 12 meses mesmo pagando o parcelamento
Para conseguir acumular o montante de R$ 6.000 no período de 12 meses, a matemática básica pede que você guarde uma média de R$ 500 por mês (R$ 500 x 12 = R$ 6.000).
Se você está planejando a viagem em casal, isso significa R$ 250 para cada um. Quando a gente quebra o valor dessa forma fatiada, aquela meta gigante de R$ 6 mil deixa de parecer um bicho de sete cabeças inalcançável.
Aqui estão os 4 passos fundamentais que aplicamos no nosso dia a dia para bater essa meta exatamente dentro do prazo:
1. Dividir a sobra do orçamento do casal
Combinamos desde o primeiro dia de somar as nossas rendas e traçar a meta de forma conjunta.
Quando os dois integrantes do casal estão 100% alinhados no mesmo objetivo, a dinâmica da casa muda. Fica infinitamente mais fácil cortar aquele delivery caro de sexta-feira à noite ou evitar compras desnecessárias no shopping no fim de semana.
Cada pequena economia de R$ 30, R$ 40 ou R$ 50 que fazíamos durante a semana não ficava parada na conta corrente; ia direto para a conta dedicada da viagem.
2. A força dos freelas para acelerar o processo
Apenas cortar custos e enxugar o orçamento normal do mês muitas vezes tem um limite físico. Chega um ponto em que não dá mais para economizar no mercado ou na luz.
Se a sua renda fixa mensal estiver muito apertada por conta da dívida renegociada, a melhor saída disparada é buscar renda extra nas horas vagas.
No meu caso, como trabalho na área de marketing, passei a pegar serviços como freelancer por fora do horário comercial.
Prestar consultorias, criar estratégias e gerenciar demandas para empresas nas horas vagas, à noite e durante os finais de semana foi o grande divisor de águas da nossa jornada. Foi isso que fez entrar aquele dinheiro “limpo”, focado 100% no objetivo de acelerar os R$ 6 mil.
Se você sabe desenhar, escrever, editar vídeos, cozinhar para fora, prestar serviços de assistência virtual ou dar aulas particulares, use essa habilidade a seu favor.
A regra de ouro aqui é: todo o dinheiro que vem de trabalho freelancer não pode entrar no orçamento comum da casa. Ele precisa ser transferido imediatamente para a reserva de viagem.
3. Onde colocar o dinheiro enquanto ele rende
Pelo amor de Deus, esqueça a caderneta de poupança tradicional. Deixar o dinheiro parado lá é perder poder de compra para a inflação ao longo do ano.
Enquanto a gente ia guardando esse dinheiro mês a mês, mantínhamos o valor aplicado em opções de renda fixa com liquidez diária e rendimento de no mínimo 100% do CDI (como as Caixinhas do Nubank, o CDB de liquidez diária de bancos tradicionais como o Itaú ou o próprio Tesouro Selic).
Essas aplicações renderam juros compostos sobre o valor acumulado ao longo dos 12 meses. Pode parecer pouco no começo, mas no final do período esses rendimentos garantiram um dinheirinho extra bem-vindo, que ajudou a pagar passeios adicionais e refeições melhores durante a viagem.
Além disso, mantivemos uma pequena parcela guardada em renda variável com foco no longo prazo, garantindo que a construção do nosso futuro continuasse rodando em segundo plano.
4. A mentalidade das pequenas economias diárias
Outro ponto crucial foi mudar a forma como olhávamos para o dinheiro do dia a dia.
Pequenos hábitos, como levar marmita para o trabalho em vez de almoçar fora todos os dias, preparar o café em casa e cancelar assinaturas de streaming que a gente quase não usava, geraram um respiro financeiro impressionante.
Quando você calcula o impacto dessas pequenas escolhas multiplicadas por 30 dias no mês e depois por 12 meses no ano, percebe que milhares de reais estavam escorrendo pelo ralo sem você perceber.
Redirecionar esse fluxo para o fundo da viagem deu um impulso gigante para batermos os R$ 6.000 antes até do que prevíamos.
Como escolher o destino perfeito com um orçamento de R$ 6 mil
Com R$ 6.000 no bolso e o dinheiro guardado à vista, você e sua parceria ganham o poder de escolha. Mas para que esse dinheiro renda e proporcione uma experiência incrível sem passar perrengue, é preciso escolher o destino com inteligência.
Para um orçamento intermediário de R$ 6.000 para o casal, existem caminhos fantásticos no Brasil e até na América do Sul:
- Litoral do Nordeste na baixa temporada: Destinos como Maragogi, João Pessoa ou Natal oferecem praias paradisíacas e uma gastronomia incrível. Se você comprar as passagens com antecedência e viajar fora dos meses de pico (como janeiro, julho e dezembro), R$ 6.000 cobrem com folga 5 a 7 dias de hospedagem em ótimas pousadas, alimentação fartíssima e todos os passeios de bugue ou lancha.
- Serras e cidades charmosas: Lugares como Gramado (fora da época de eventos caros), Caldas Novas ou cidades do circuito das águas em São Paulo e Minas Gerais permitem viagens de carro ou voos curtos com custos de transporte reduzidos, sobra de margem para bons restaurantes e hospedagens aconchegantes.
- América do Sul (Buenos Aires ou Montevidéu): Se o sonho for uma primeira experiência internacional em casal, Buenos Aires é uma campeã absoluta de custo-benefício. Com o câmbio favorável, R$ 6.000 permitem pagar passagens aéreas, ficar em um excelente hotel em bairros como Palermo ou Recoleta e comer nos melhores restaurantes da cidade todos os dias sem passar vontade.
A regra fundamental aqui é alinhar a expetativa ao orçamento. Viagem boa não é a viagem mais cara do Instagram, mas sim aquela que você faz com a cabeça leve, sabendo que tudo está pago e que não haverá surpresas na fatura do cartão quando você voltar para casa.
4 erros que eu evitaria a todo custo durante essa fase
Depois de pesquisar exaustivamente e viver esse processo inteiro na pele, se eu pudesse voltar no tempo, tomaria um cuidado redobrado com estes quatro pontos:
- Dar um passo maior que a perna no acordo do Serasa: A tentação de quitar a dívida rápido em poucas parcelas altas é gigante, mas se a parcela pesar no orçamento, você vai atrasar, quebrar o acordo e perder o desconto obtido. Prefira ter uma parcela menor e a garantia absoluta de conseguir pagar todo mês com tranquilidade.
- Começar a comprar passagens e hospedagem antes de ter o dinheiro guardado: O desespero de “garantir uma promoção relâmpago” faz muita gente parcelar a viagem no cartão quando a vida financeira ainda está em fase de recuperação. Guarde o dinheiro primeiro, tenha o montante na conta e compre tudo à vista ou com o valor integral já reservado para quitar a fatura.
- Não avisar o parceiro ou parceira sobre a real situação: Se a viagem for realizada em casal, a transparência precisa ser absoluta, de 100%. O planejamento financeiro só funciona quando os dois jogam no mesmo time, sabem exatamente quanto pode ser gasto e remam para o mesmo lado.
- Ignorar os pequenos gastos do destino: Muita gente calcula apenas o preço da passagem e do hotel e esquece que taxas de turismo, Uber, gorjetas, lembrancinhas e ingressos de atrações somam um valor considerável. Sempre reserve pelo menos 15% do seu orçamento total de viagem para essa categoria de “gastos operacionais e imprevistos”.
FAQ: Perguntas frequentes sobre dívidas e viagens
Se eu parcelar minha dívida em 60 vezes no Serasa, meu nome sai do sujo na hora?
Não é de imediato, mas o processo é bem rápido. Após o pagamento comprovado do boleto da primeira parcela do acordo, a empresa credora tem o prazo determinado por lei de até 5 dias úteis para retirar a restrição do seu CPF dos órgãos de proteção ao crédito (Serasa e SPC).
Vale a pena pegar um empréstimo novo para quitar as dívidas antigas e viajar?
Na maioria esmagadora das situações, não vale a pena. Trocar uma dívida por outra só faz sentido se os juros do novo empréstimo forem drasticamente menores que os da dívida original. Pegar um empréstimo novo para usar o dinheiro em consumo ou viagem é um erro financeiro grave que vai comprometer a sua renda por longos meses.
Quanto preciso guardar por mês para juntar R$ 6.000 em 1 ano?
Você precisa guardar uma média de R$ 500 por mês. Se a viagem for realizada em casal, a meta individual fica em R$ 250 mensais para cada um, o que facilita muito o atingimento do objetivo.
Onde é melhor deixar o dinheiro da viagem guardado?
O ideal é utilizar contas digitais ou plataformas de investimento que ofereçam renda fixa com liquidez diária e rendimento de no mínimo 100% do CDI (como o Tesouro Selic, Caixinhas de bancos digitais ou CDBs de instituições consolidadas). Evite a poupança tradicional por render menos e fuja de deixar o dinheiro parado na conta corrente do dia a dia.
Devo usar o cartão de crédito durante a viagem mesmo tendo dívidas negociadas?
Se você estiver pagando as parcelas da sua dívida renegociada em dia, pode sim usar o cartão de crédito para concentrar os gastos da viagem, acumular pontos ou garantir reservas de hotel e aluguel de carro. Porém, a regra é clara: você já precisa ter o dinheiro correspondente guardado na sua conta para pagar o valor integral da fatura no vencimento, sem nunca entrar no juro rotativo.
Dica final para o seu bolso
A verdade é que ter uma dívida no seu nome não faz de você uma pessoa irresponsável para sempre. O sistema financeiro no Brasil é desenhado com taxas de juros altíssimas para acumular pendências rapidamente, e qualquer imprevisto de saúde ou desemprego temporário pode empurrar qualquer pessoa para o vermelho.
Se você tem o sonho legítimo de viajar nos próximos 12 meses, não fique esperando a “vida perfeita e sem boletos” para começar a se mover.
Abra o aplicativo do Serasa hoje mesmo, encare os números, negocie essa pendência antiga com uma parcela bem pequena que caiba folgada na sua rotina, busque alternativas de freela na sua área e comece a guardar os seus primeiros R$ 50 ou R$ 100 ainda esta semana.
Daqui a um ano, você vai olhar para trás com orgulho, ver o seu nome limpo, suas finanças nos trilhos e as malas prontas para embarcar na viagem que você conquistou com o seu próprio esforço.
Leia também:
https://roteiroeconomico.com.br/quanto-custa-viajar-para-buenos-aires/

Publicar comentário